

Când plata contactless este refuzată la casă, problema nu înseamnă automat că ai rămas fără bani sau că ți s-a blocat cardul. În spatele unei simple apropieri de terminal se află un schimb rapid de informații între card sau telefon, POS, banca magazinului, rețeaua de plată și banca ta. Dacă una dintre aceste verigi nu răspunde corect, tranzacția se poate opri, chiar dacă toate celelalte funcționează normal.
Ce se întâmplă când apropii cardul de terminal
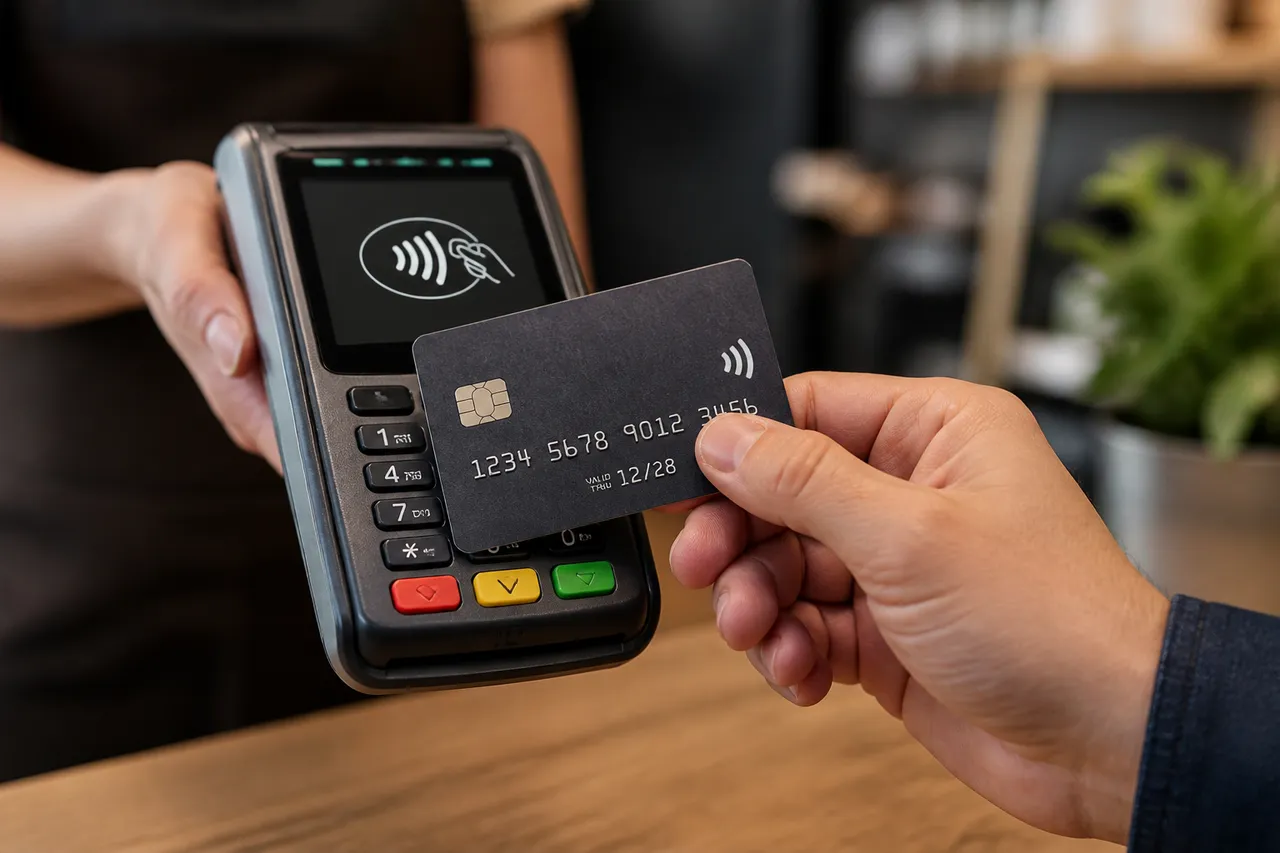
Un terminal contactless folosește tehnologia NFC pentru a comunica pe distanță foarte mică cu un card, telefon sau smartwatch. NFC funcționează prin unde radio, iar cardul contactless nu are nevoie de baterie pentru o plată obișnuită: câmpul electromagnetic generat de terminal îi furnizează energia necesară pentru a răspunde.
Primul pas este detectarea dispozitivului și stabilirea comunicării. Terminalul verifică ce tip de instrument a fost apropiat, identifică aplicația de plată compatibilă și începe schimbul de date. Cardul nu transmite pur și simplu numărul tipărit și codul de securitate, ci folosește elemente criptografice care ajută la generarea unui cod unic pentru tranzacția respectivă.
În cazul unui telefon, procesul poate include și un token digital. Acesta înlocuiește datele reale ale cardului cu un identificator asociat dispozitivului și contului de plată. Înainte de autorizare, telefonul poate solicita deblocarea prin amprentă, recunoaștere facială, cod sau altă metodă de verificare, în funcție de setările dispozitivului și de regulile serviciului folosit.
Terminalul transmite apoi datele către sistemul comerciantului, banca acceptatoare și rețeaua cardului. Cererea ajunge la banca emitentă, care verifică disponibilitatea fondurilor, starea cardului, regulile antifraudă și detaliile tranzacției. Răspunsul se întoarce pe același lanț, iar POS-ul afișează aprobarea, refuzul sau o stare de așteptare.
Unde se poate rupe lanțul NFC
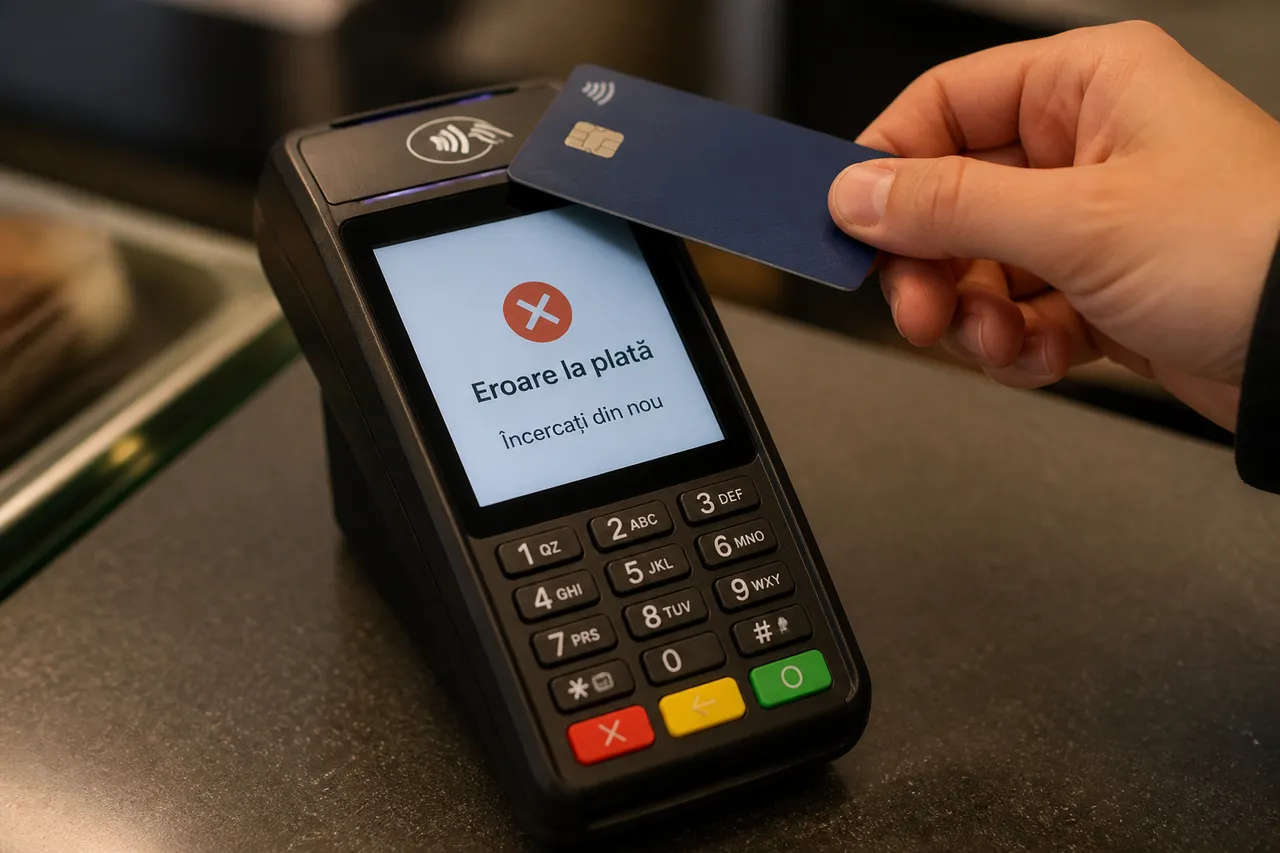
Cea mai simplă problemă apare înainte ca plata să fie transmisă băncii: terminalul nu citește corect cardul. Poziționarea neclară, apropierea prea scurtă sau retragerea cardului înainte de finalizarea comunicării pot întrerupe schimbul de date. Portofelele metalice, mai multe carduri suprapuse și unele huse groase pot reduce calitatea semnalului NFC sau pot face terminalul să selecteze alt card decât cel dorit.
Uneori, problema ține de terminal, nu de card. Funcția contactless poate fi dezactivată temporar, dispozitivul poate avea nevoie de o repornire, iar conexiunea POS-ului cu sistemul comerciantului poate fi instabilă. Dacă mai multe persoane întâmpină aceeași eroare la aceeași casă, este mai probabil să fie o defecțiune locală a terminalului sau a rețelei magazinului.
O altă verigă este cardul. Funcția contactless poate să nu fi fost activată încă, cardul poate fi deteriorat în zona antenei sau emitentul poate solicita o plată cu introducerea cardului și a codului PIN. După mai multe plăți consecutive fără verificare suplimentară, banca poate cere o tranzacție cu cip și PIN pentru confirmarea identității, fără ca aceasta să însemne neapărat că există o problemă gravă.
Refuzul poate apărea și după ce terminalul a citit cardul. În această etapă, banca emitentă poate bloca tranzacția din motive de securitate, sold disponibil insuficient, card expirat, restricții pentru anumite categorii de comercianți sau setări de utilizare în străinătate și online. Mesajul de pe POS este adesea general, așa că aplicația băncii sau contactarea emitentului oferă explicația mai exactă.
Ce verifici imediat fără să repeți plata la întâmplare
Privește mai întâi mesajul afișat de terminal și ascultă semnalul sonor. „Card nedetectat” indică, de regulă, o problemă de apropiere sau comunicare NFC, în timp ce „tranzacție refuzată” arată că instrumentul a fost citit, dar autorizarea nu a fost acceptată. „Eroare de comunicare” poate indica o problemă între POS și sistemele comerciantului, nu neapărat o eroare a cardului tău.
Ține cardul nemișcat deasupra simbolului contactless până când apare confirmarea. Dacă ai mai multe carduri în portofel, scoate-l pe cel folosit și îndepărtează telefonul sau smartwatch-ul de terminal. Pentru plata cu telefonul, deblochează dispozitivul, verifică dacă NFC este activ și apropie partea corectă a aparatului, deoarece antena poate fi amplasată diferit de la un model la altul.
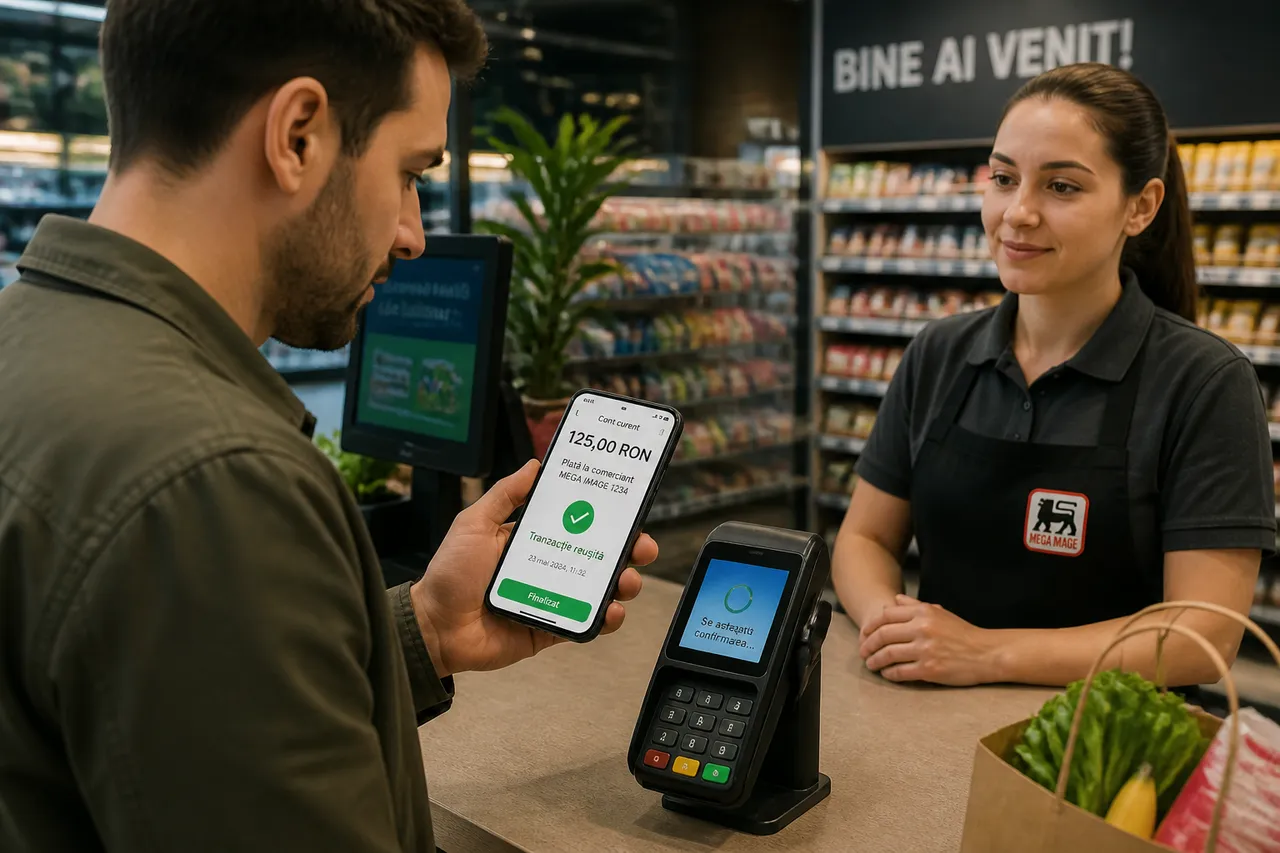
Înainte să încerci din nou, verifică aplicația bancară. O tranzacție respinsă ar trebui să apară ca refuzată sau să nu apară deloc, însă o eroare de comunicare poate lăsa temporar o autorizare în așteptare. Dacă vezi o sumă blocată, nu presupune imediat că plata a fost finalizată și nu cere o nouă încercare fără să clarifici situația cu magazinul sau banca.
Poți urma acești pași, în ordine:
- Îndepărtează cardul din portofel și apropie-l din nou, fără să îl miști până la confirmare.
- Încearcă plata prin introducerea cardului în terminal și confirmarea cu PIN, dacă POS-ul permite.
- Pentru telefon, verifică deblocarea, NFC-ul și aplicația sau portofelul digital selectat.
- Dacă apare o autorizare în așteptare, întreabă casierul dacă bonul a fost emis înainte de a repeta operațiunea.
- Contactează banca dacă refuzul apare la mai multe magazine sau dacă primești notificări neobișnuite.
De ce plata cu telefonul se comportă diferit
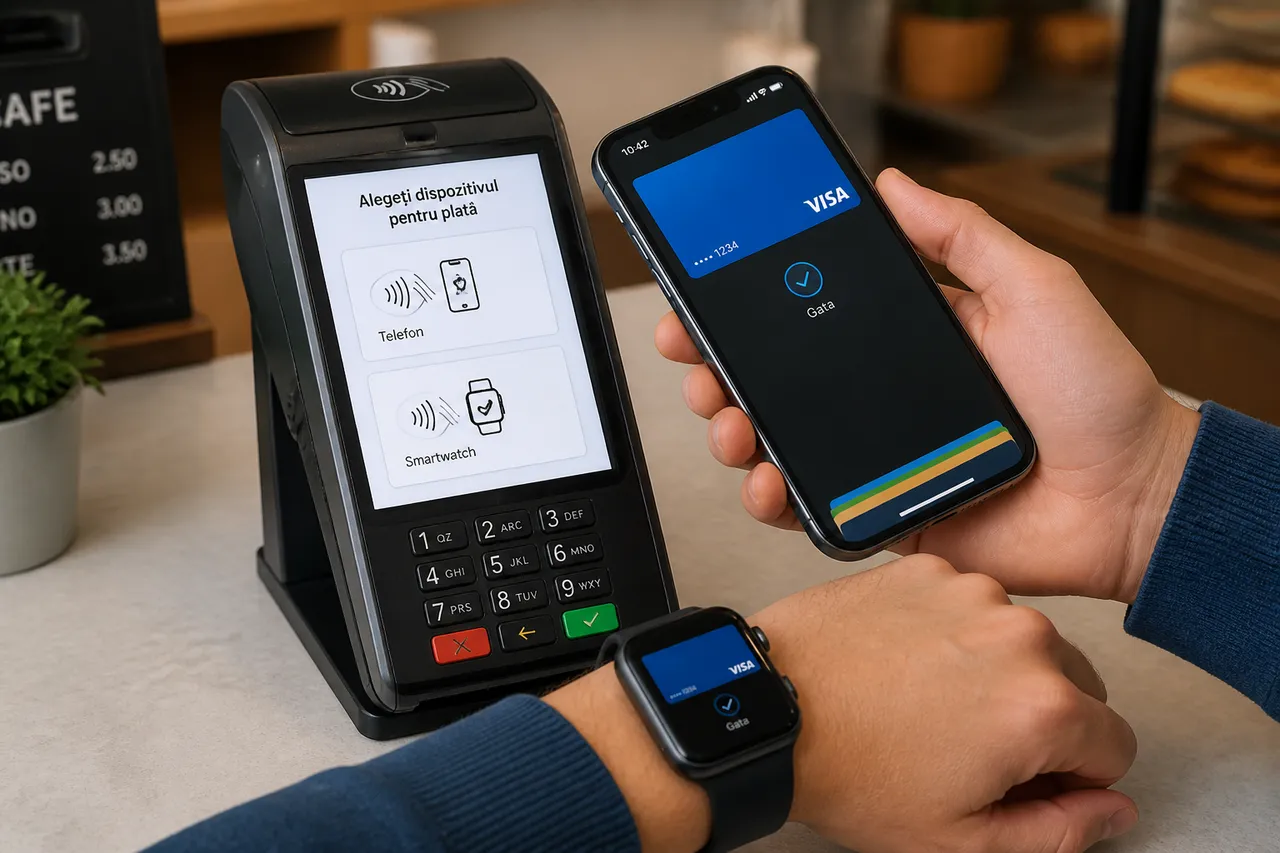
Un telefon nu este doar un card contactless mai mare. Plata mobilă folosește un token, elemente de securitate ale dispozitivului și o verificare locală a utilizatorului. Dacă telefonul este blocat, bateria este foarte scăzută, aplicația de plată nu este setată ca implicită sau sistemul a detectat o problemă de securitate, tranzacția poate eșua înainte să ajungă la banca emitentă.
Husa telefonului poate influența și ea comunicarea, mai ales dacă are componente metalice, magnetice sau carduri depozitate în interior. În astfel de cazuri, mutarea telefonului câțiva centimetri, îndepărtarea husei și menținerea lui nemișcat pot rezolva problema. Dacă terminalul acceptă cardul fizic, dar nu telefonul, verifică mai întâi dispozitivul și portofelul digital, nu soldul contului.
Același principiu se aplică unui smartwatch, însă poziționarea antenei este mai puțin intuitivă. Ceasul trebuie apropiat cu partea în care se află modulul NFC, iar ecranul poate solicita o confirmare înainte de autorizare. Unele dispozitive cer reintroducerea codului după ce au fost scoase de la mână, ca măsură de protecție.
Pentru cumpărături în magazine, telefoanele și ceasurile oferă un avantaj practic: nu trebuie să scoți cardul din portofel și pot folosi autentificarea biometrică. Totuși, un card fizic de rezervă rămâne util când bateria dispozitivului este insuficientă, telefonul nu are conexiune la serviciul digital sau terminalul nu gestionează corect plata mobilă.
Când refuzul ține de bancă și când ține de magazin
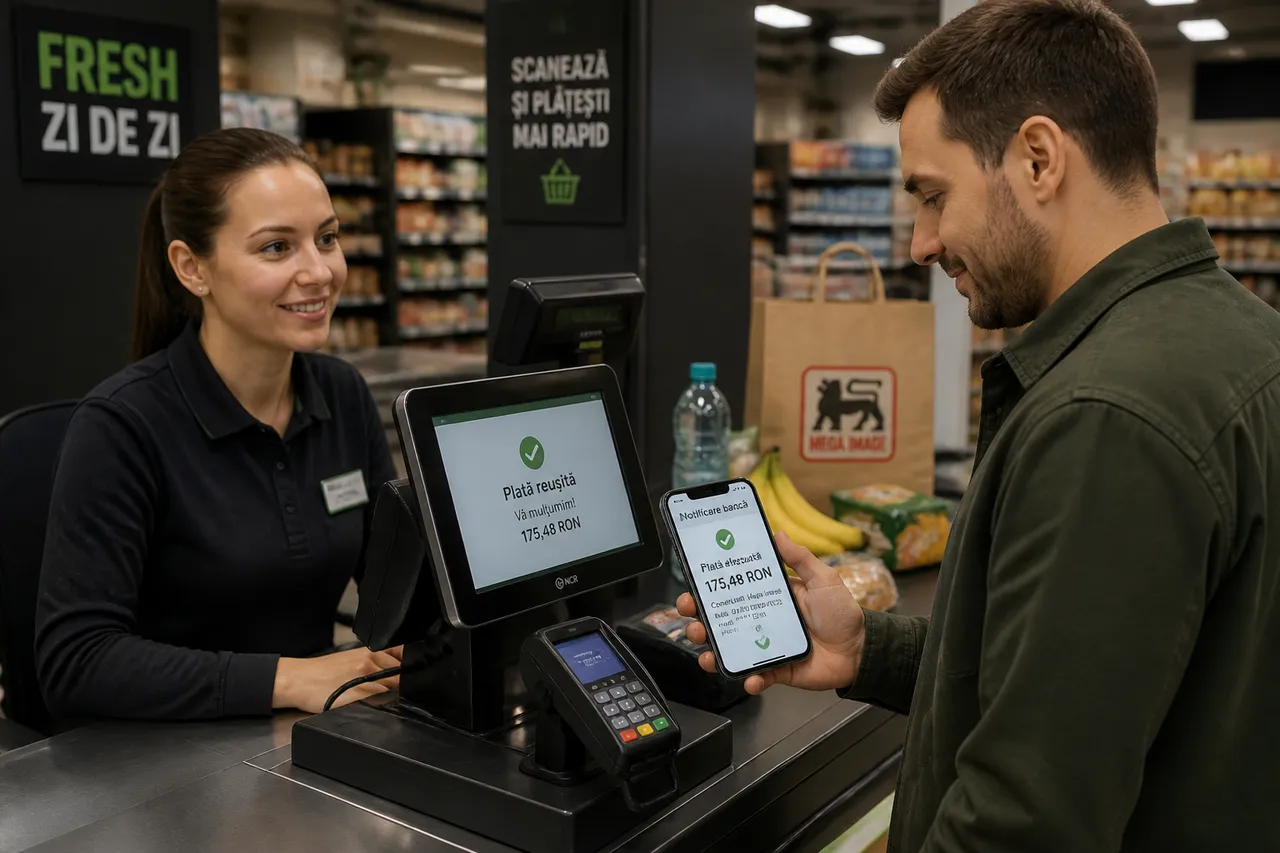
Dacă doar cardul tău este refuzat, dar alte persoane plătesc normal la aceeași casă, verifică starea cardului, soldul disponibil și notificările din aplicația bancară. Banca poate marca tranzacția drept neobișnuită atunci când suma, locația sau tipul comerciantului diferă de comportamentul obișnuit. Uneori, confirmarea în aplicație sau contactarea serviciului pentru clienți este necesară.
Dacă niciun card nu funcționează, problema se poate afla la POS, la conexiunea magazinului sau la serviciul de acceptare a plăților. Casierul poate încerca un alt terminal, iar magazinul poate verifica dacă operațiunea a fost înregistrată. Nu este util să apropii cardul de zeci de ori, mai ales când prima încercare a generat o notificare bancară.
Un caz aparte este plata aparent refuzată, urmată de o notificare de autorizare. Aceasta poate fi o rezervare temporară de fonduri, nu neapărat o încasare definitivă. Păstrează bonul, notează ora și suma afișată și cere comerciantului să verifice starea tranzacției; banca poate confirma ulterior dacă suma a fost decontată, anulată sau eliberată.
Merită să păstrezi în portofel instrumente pentru accesorii tech care îți mențin telefonul funcțional, precum un încărcător potrivit sau o baterie externă, dar acestea nu rezolvă o problemă a băncii ori a terminalului. Pentru cumpărături mai mari, aceeași atenție la conectivitate și autorizare este utilă când alegi electrocasnice mari și mici și verifici plata înainte de a părăsi magazinul.
Folosește o metodă alternativă după ce verifici mesajul POS-ului și aplicația bancară, iar dacă apare o sumă în așteptare, cere confirmarea stării tranzacției înainte de o nouă încercare. Astfel reduci riscul unei plăți duplicate și afli rapid dacă problema a fost cardul, telefonul, terminalul sau banca.